

من ينبع إلى صحار: كيف أصبحت مرونة طرق النفط أصلًا اقتصاديًا للخليج ومصر؟


القاهرة – احتواء نيوز
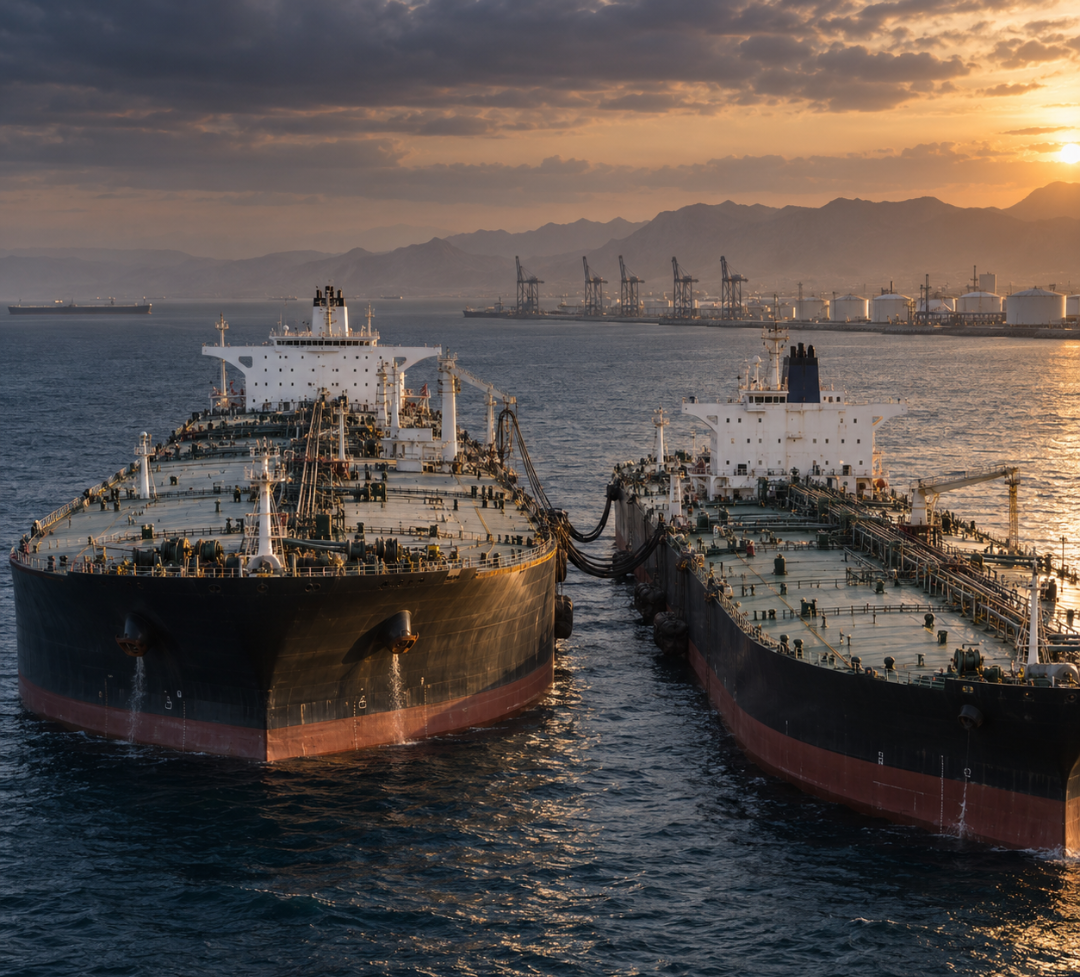
لم تعد قيمة شبكة الطاقة تُقاس فقط بحجم ما تنتجه من براميل، بل بقدرتها على إيصالها عندما يتعطل المسار المعتاد. هذا ما تكشفه التحركات السعودية الأخيرة لعرض شحنات إضافية من الخام على مشترين آسيويين عبر عمليات نقل من سفينة إلى أخرى قبالة ميناء صحار العُماني، بعد تضرر خط أنابيب «شرق–غرب» وتوقف التحميل من ميناء ينبع. فالحدث يوضح أن المرونة اللوجستية تحولت من بند تشغيلي إلى عنصر مباشر في تسعير النفط والاستثمار والمخاطر السيادية.
أنشئ خط «شرق–غرب» ليمنح السعودية منفذًا إلى البحر الأحمر بعيدًا عن مضيق هرمز، وينقل الخام من مناطق الإنتاج الشرقية إلى ينبع. وعندما تعطل هذا المسار، لم تختفِ الصادرات، لكن خريطة الحركة تغيرت: زادت التحميلات من رأس تنورة والجعيمة داخل الخليج إلى نحو أربعة ملايين برميل يوميًا، وظهرت ترتيبات تحميل قبالة صحار، خارج المضيق. هذه البدائل تقلل خطر الانقطاع الكامل، لكنها ترفع التعقيد التشغيلي وتكلفة النقل والتأمين وإدارة الجداول.
تفاعل السوق مع ظهور البدائل سريعًا. فبعد موجة صعود قوية، تراجع خام برنت إلى قرابة 107.92 دولارات للبرميل عندما بدأت الإمدادات الإضافية عبر عُمان تخفف المخاوف من نقص طويل الأمد. ويعني ذلك أن الأسعار لا تتحرك فقط بناءً على حجم الإنتاج، بل وفق قدرة المنتجين على إعادة توجيه التدفقات. كل ميناء احتياطي وخط أنابيب بديل واتفاق نقل مرن يمكن أن يخفض علاوة المخاطر التي يضيفها المتعاملون إلى سعر البرميل.
بالنسبة إلى دول الخليج، تحمل هذه التجربة درسًا مزدوجًا. ارتفاع أسعار النفط قد يعزز الإيرادات، لكنه يأتي أحيانًا مصحوبًا بتكاليف أمنية ولوجستية أعلى. فالتحميل من مسار بديل قد يتطلب تنسيقًا بحريًا إضافيًا، وسعات تخزين، وسفنًا مناسبة، وتأمينًا أغلى. ومن ثم فإن صافي المكسب لا يُقاس بسعر الخام وحده، بل بالفارق بين السعر المحقق والتكاليف الجديدة، إضافة إلى أثر التأخير أو الإلغاء في العلاقات مع المشترين.
وتبرز عُمان في هذه الصورة بوصفها عقدة لوجستية مهمة، مستفيدة من موقع موانئها خارج مضيق هرمز وقدرتها على خدمة تدفقات الطاقة والتجارة. ولا يعني ذلك استبدال الممرات القائمة، بل توسيع شبكة البدائل. كلما توزعت مرافق التخزين والتحميل على نقاط جغرافية متعددة، انخفض اعتماد المنطقة على مسار وحيد، وارتفعت قدرتها على المحافظة على التزاماتها التعاقدية عند وقوع اضطراب مفاجئ.
أما مصر، فتتأثر من اتجاهين متعاكسين. فهي مستورد للطاقة ومدخلات الإنتاج، وبالتالي يرفع النفط فوق 100 دولار تكلفة النقل والصناعة والتمويل بالعملة الأجنبية. وفي الوقت نفسه، يمثل البحر الأحمر وقناة السويس والبنية المرتبطة بالتخزين والتكرير والخدمات البحرية أصولًا يمكن أن تزداد أهميتها حين تبحث الشركات عن مسارات أكثر تنوعًا. لكن الاستفادة تتوقف على سلامة الملاحة واستقرار البحر الأحمر وقدرة الموانئ والخدمات على العمل بكفاءة.
تضيف المخزونات الأميركية عنصرًا آخر إلى المعادلة. فقد ارتفعت مخزونات الخام في الولايات المتحدة بنحو 7.1 ملايين برميل على خلاف توقعات الانخفاض، ما وضع ضغطًا هبوطيًا على الأسعار. وهذا يبين أن صدمة الإمدادات الإقليمية لا تعمل منفردة؛ فقد تعادلها مخزونات أكبر، أو ضعف الطلب، أو زيادة إنتاج من مناطق أخرى. لذلك يحتاج تقييم السوق إلى جمع صورة الملاحة مع بيانات المخزون والاستهلاك والتكرير.
على مستوى الشركات، تصبح خطط استمرارية الأعمال جزءًا من القيمة السوقية. الشركة القادرة على التحميل من أكثر من ميناء، والتعامل مع أكثر من أسطول، وتوفير مخزون تشغيلي، تستطيع الوفاء بعقودها بصورة أفضل من منافس يعتمد على مسار واحد. وينطبق المنطق نفسه على المصانع المصرية والخليجية: تنويع الموردين والعملات وطرق الشحن قد يرفع التكلفة القصيرة، لكنه يقلل خسائر توقف الإنتاج.
الخلاصة أن أزمة المسارات لا تتعلق بعدد البراميل المتاحة فقط، بل بقدرة المنطقة على تحريكها. نجاح الحلول البديلة في تهدئة الأسعار يبرهن أن الاستثمار في الموانئ والأنابيب والتخزين والربط الإقليمي يملك عائدًا يتجاوز الإيرادات المباشرة؛ فهو يخفض علاوة المخاطر ويحمي السمعة التعاقدية. وفي اقتصاد عالمي سريع التأثر بالصدمات، أصبحت المرونة اللوجستية شرطًا للأمن الاقتصادي، وليست مجرد خطة طوارئ.