

الفيدرالي يرفع الفائدة: كيف تنتقل الصدمة الجديدة إلى مصر والخليج؟


القاهرة – احتواء نيوز
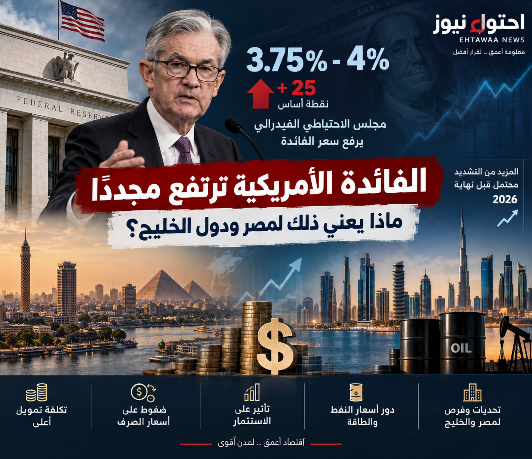
رفع مجلس الاحتياطي الفيدرالي الأميركي سعر الفائدة بمقدار 25 نقطة أساس، لتصبح النطاقات المستهدفة بين 3.75% و4%، في أول زيادة منذ أكثر من ثلاث سنوات. القرار كان متوقعًا على نطاق واسع، لكن أهميته لا تكمن في ربع النقطة وحدها، بل في الرسالة المصاحبة: التضخم ما زال يمثل خطرًا يستدعي سياسة أكثر تشددًا، وغالبية صناع السياسة يرجحون زيادة أخرى قبل نهاية 2026. بالنسبة إلى مصر ودول الخليج، تبدأ آثار القرار من تكلفة المال ولا تنتهي عند أسعار الصرف والاستثمار.
الفائدة الأميركية هي أحد أهم الأسعار المرجعية في النظام المالي العالمي. فعندما ترتفع، تصبح سندات الخزانة والدولار أكثر جذبًا للمستثمرين، وتضطر الحكومات والشركات خارج الولايات المتحدة إلى تقديم عوائد أعلى لاستقطاب التمويل. ويظهر الأثر بصورة أوضح في الاقتصادات الناشئة التي تعتمد على الاقتراض الخارجي أو تحتاج إلى تدفقات رأسمالية مستمرة. وبذلك يمكن لقرار يصدر في واشنطن أن يرفع تكلفة مشروع أو إصدار سندات في القاهرة أو الرياض أو دبي.
في دول الخليج، ترتبط معظم العملات بالدولار، ما يجعل انتقال السياسة النقدية الأميركية سريعًا نسبيًا. البنوك المركزية الخليجية توازن بين الحفاظ على استقرار سعر الصرف وبين ظروف النمو والسيولة المحلية. وأي تحرك موازٍ للفائدة قد يزيد عوائد الودائع ويقوي جاذبية العملة، لكنه يرفع أيضًا تكلفة القروض العقارية وتمويل الشركات والمشروعات. وتختلف شدة الأثر بين دولة وأخرى بحسب وفرة السيولة، وحجم الإنفاق العام، وقوة القطاع المصرفي.
يمتلك الخليج في المقابل حاجزًا مهمًا يتمثل في إيرادات الطاقة والأصول السيادية. فأسعار النفط التي ما زالت فوق 100 دولار تمنح الموازنات مساحة أكبر، وتدعم الإنفاق والاستثمار. لكن الصورة ليست أحادية الاتجاه؛ لأن ارتفاع النفط الناتج عن اضطرابات الإمداد قد يرفع التضخم وتكاليف النقل والتأمين. لذلك يمكن للإيرادات النفطية المرتفعة أن تتزامن مع تكلفة تمويل أعلى ومخاطر تشغيلية أكبر.
أما مصر، فتواجه الأثر عبر قنوات أكثر حساسية. ارتفاع الفائدة العالمية يزيد كلفة الاقتراض وإعادة تمويل الديون، وقد يعزز قوة الدولار أمام العملات الأخرى. ويضاف ذلك إلى أثر أسعار الطاقة المرتفعة على الواردات والنقل ومدخلات الصناعة. كما يصبح المستثمر الأجنبي أكثر انتقائية، إذ يقارن عائد أدوات الأسواق الناشئة بالعائد المتاح في الولايات المتحدة بعد احتساب مخاطر العملة والتضخم.
وفي المقابل، قد تدعم قوة الدولار بعض موارد النقد الأجنبي المقومة به، مثل تحويلات العاملين بالخارج وإيرادات بعض الخدمات عند تحويلها إلى العملة المحلية. غير أن المكسب يعتمد على حجم التدفقات الفعلية، ولا يلغي ارتفاع كلفة الواردات والتمويل. ولذلك تصبح جودة التدفقات أهم من حجمها المؤقت؛ فالصادرات والاستثمار المباشر أكثر استدامة من الأموال القصيرة التي تتحرك سريعًا مع تغير أسعار الفائدة.
تتأثر الشركات بحسب نموذج أعمالها. البنوك قد تستفيد من اتساع هامش العائد في بعض الحالات، لكنها تواجه في المقابل احتمال تباطؤ الطلب على الائتمان وارتفاع مخاطر التعثر. شركات العقارات والإنشاءات تتأثر بزيادة تكلفة التمويل، بينما تتعرض الشركات كثيفة الاستيراد لضغط مزدوج من الدولار والطاقة. أما الشركات ذات التدفقات النقدية القوية والديون المنخفضة فتكون أكثر قدرة على تجاوز دورة التشديد.
سلوك الأسواق بعد القرار يقدم إشارة مهمة. ارتفعت الأسهم الأوروبية بصورة محدودة، وتوقفت موجة بيع السندات مؤقتًا، بينما بقي الدولار قويًا وتحرك النفط هبوطًا. هذا المزيج يعني أن المستثمرين استوعبوا الزيادة الحالية، لكنهم لم يحسموا توقعاتهم لمسار الفائدة. وتحولت الأنظار إلى أكتوبر بعد أن رجح غولدمان ساكس زيادة إضافية، بينما أظهرت تسعيرات السوق احتمالًا يقارب 50% لرفع جديد.
الخلاصة أن القرار الأميركي لا يفرض مسارًا واحدًا على مصر والخليج، لكنه يرفع ثمن الخطأ في إدارة التمويل. الاقتصادات والشركات التي تطيل آجال الديون، وتنويع مصادر العملات، وتحافظ على سيولة مناسبة، وتوجه الإنفاق إلى أصول منتجة ستكون أقدر على التعامل مع دورة الفائدة المرتفعة. فالاختبار الحقيقي ليس في تحمل زيادة واحدة، بل في الاستعداد لاحتمال بقاء تكلفة المال مرتفعة لفترة أطول.