

ما بعد استنزاف الاحتياطيات: استراتيجيات تحصين السيولة وعلاج فجوة العملة بين القاهرة والخليج


«مقص الدولار والنفط».. كيف تدير مصر والخليج معادلة التجارة وتكلفة التمويل الصاعدة؟
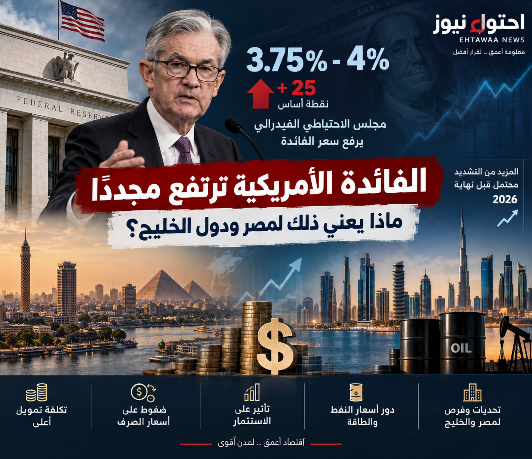
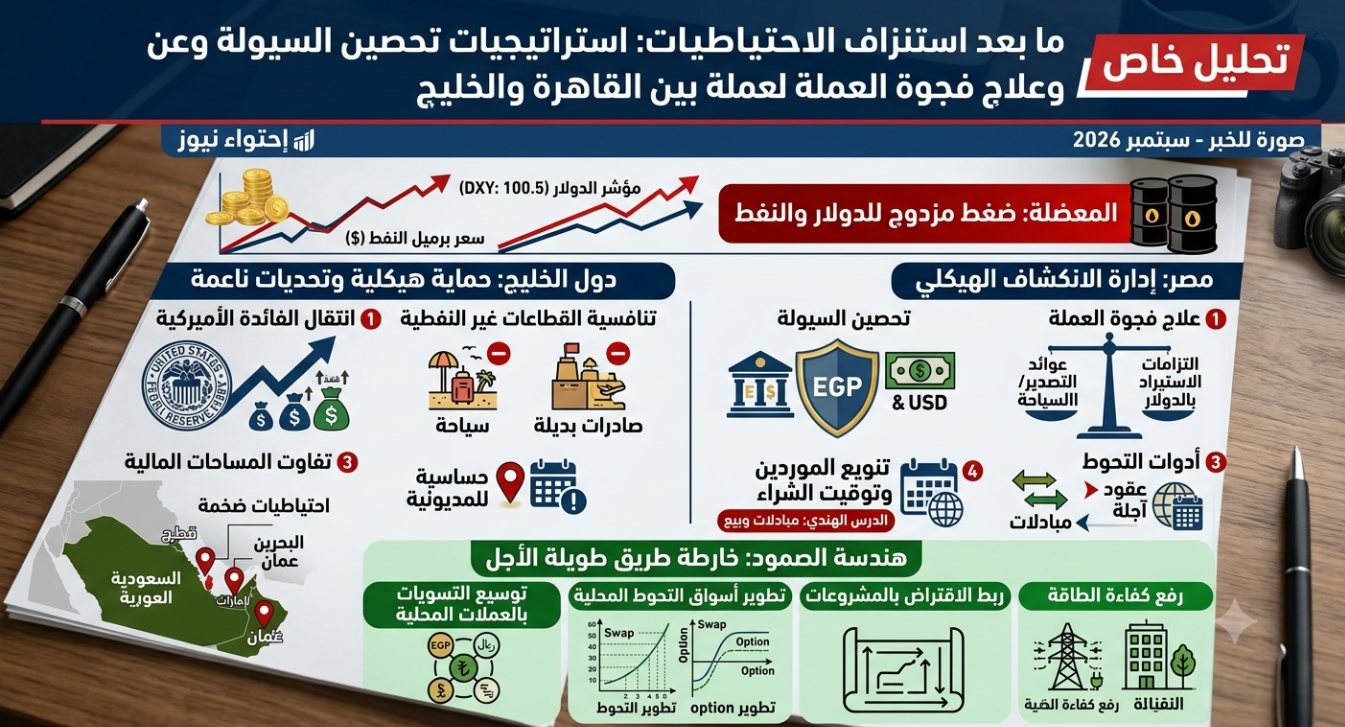
يعيش الاقتصاد العالمي واحدة من أكثر متلازماته إرباكًا للموازنات والأسواق؛ إذ يشكّل الصعود المتزامن لمؤشر الدولار إلى تخوم 100.5 نقطة مع ارتداد أسعار النفط نحو الارتفاع «مقصًّا سعريًا» يضغط بعنف على هوامش التجارة وتكلفة التمويل في الأسواق الناشئة. وما شهدته الهند من استنفار مصرفي للدفاع عن الروبية قرب مستويات 95.80 عبر مبيعات النقد الأجنبي وعقود المبادلة (FX Swaps)، ليس مجرد شأن آسيوي، بل جرس إنذار مبكر يعكس آليات انتقال الصدمة إلى السيولة وأسعار الصرف في الشرق الأوسط.
مصر: إدارة انكشاف الموازين ومعضلة الفجوة التمويلية
تتحول صدمة الطاقة والدولار في مصر فورًا إلى ضغط مباشر على فاتورة الاستيراد؛ فالسلع الإستراتيجية كالمحروقات والقمح ومستلزمات الإنتاج مقومة بالعملة الأميركية، ما يعني أن أي ارتفاع مزدوج في السلعة وعملة تسعيرها يضاعف تكلفة التدبير بالجنيه. لم تعد المسألة مجرد إدارة لسعر الصرف عبر البنك المركزي، بل باتت تتطلب انضباطًا تشغيليًا صارمًا:
معالجة فجوة العملة (Currency Mismatch): إلزام الشركات التي تبيع بالجنيه وتستورد بالدولار ببناء تحوطات واضحة، مقابل تشجيع الكيانات التصديرية والسياحية على تفعيل «التحوط الطبيعي» عبر مطابقة التزاماتها بالدولار مع تدفقاتها الذاتية.
إعادة هندسة المشتريات: التحول نحو توقيتات مرنة للشراء، وتنويع سلاسل الإمداد، وتعميق أدوات التحوط المالي (مشتقات العملة والعقود الآجلة) داخل السوق المصرفية لتوفير رؤية تسعيرية قابلة للتنبؤ.
كبح الضغوط التضخمية: عزل تكاليف النقل والصناعة المحلية عن تقلبات الاستيراد السريع عبر الإدارة الفعالة للمخزون الإستراتيجي.
الخليج: مفارقة العوائد النفطية وتكلفة الاقتراض الفيدرالي
تبدو دول مجلس التعاون الخليجي محمية هيكليًا بحكم ربط عملاتها بالدولار وتدفق الإيرادات النفطية، إلا أن هذه الحصانة لا تخلو من تشوهات غير مباشرة:
انتقال التشدد النقدي: التبعية الإجبارية لسياسات «الفيدرالي» الأميركي ترفع أسعار الفائدة المحلية، مما يثقل كاهل القطاع الخاص ويزيد تكلفة خدمة الدين للمشروعات غير النفطية.
تنافسية القطاعات البديلة: قوة الدولار تخصم من تنافسية الصادرات غير الهيدروكربونية وقطاع السياحة، وتضغط على تدفقات السيولة في أسواق الأسهم المحلية، كما بدا في تراجعات مؤشرات دبي والرياض والدوحة.
تباين المساحات المالية: بينما تتيح الصناديق السيادية والاحتياطيات الضخمة للسعودية والإمارات وقطر امتصاص صدمات رأس المال، تبدو البحرين وعُمان أكثر حساسية لتوقيتات الاقتراض وإدارة أعباء الدين السيادي.
هندسة الصمود: ما بعد مرحلة استنزاف الاحتياطيات
توضح حركة الأسواق—بما فيها تراجع بريق الذهب نحو 4,319 دولارًا للأوقية بفعل بقاء العائد على السندات الأميركية مرتفعًا—أن رؤوس الأموال أصبحت أكثر انتقائية وتطلب «علاوة مخاطر» أعلى للاستثمار في أدوات الدين الإقليمية.
تجاوز هذا المشهد لا يتم بالاعتماد الحصري على مبيعات العملة من الاحتياطيات النقدية، بل يستوجب تسريع التسويات بالعملات المحلية مع الشركاء التجاريين، وتعميق أسواق المال المشتقة محليًا، وتوجيه الاقتراض حصريًا نحو أصول ذات تدفقات نقدية مستدامة، بالتوازي مع تعظيم كفاءة استهلاك الطاقة محليًا لتخفيف الضغط على العملة الصعبة أو تحرير فائض التصدير. إن إدارة المخاطر في بيئة يتكامل فيها الدولار القوي مع النفط الصاعد لم تعد ترفًا ماليًا، بل شرطًا جوهريًا لحماية الملاءة الاقتصادية.