

طرح «إم إن تي–حالًا».. هل تفتح التكنولوجيا المالية نافذة جديدة لرأس المال في مصر؟


القاهرة – احتواء نيوز
يأتي إعلان شركة «إم إن تي–حالًا» اعتزامها طرح 20% من أسهمها في البورصة المصرية في لحظة مالية شديدة الحساسية. فأسواق العالم تتعامل مع عوائد مرتفعة على السندات الأميركية، وتقلبات حادة في العملات، ونفط يتجاوز مستوى 100 دولار للبرميل، بينما تبحث مصر عن استثمارات طويلة الأجل تستطيع دعم النشاط الاقتصادي من دون زيادة عبء الاقتراض الخارجي. في هذا السياق، لا يمثل الطرح المرتقب مجرد إدراج جديد؛ بل اختبارًا لقدرة سوق المال المصرية على اجتذاب السيولة إلى شركة تكنولوجية سريعة النمو، وتحويل قصة ريادة الأعمال المحلية إلى أصل متاح للمؤسسات والأفراد.
تخطط الشركة، التي تُعد أول شركة تكنولوجيا مالية مصرية خاصة تتجاوز قيمتها مليار دولار، لطرح 320 مليون سهم عادي تمثل خُمس رأس المال المصدر، عبر شريحة خاصة للمؤسسات وأخرى عامة في مصر. ومن المتوقع إتمام العملية خلال أكتوبر، رهناً بظروف السوق والموافقات التنظيمية. وتكشف الأرقام التشغيلية عن نطاق واسع: نحو 1.9 مليون عميل نشط، ومحفظة قروض إجمالية بلغت قرابة 46.7 مليار جنيه بنهاية يونيو، إلى جانب تمويلات تراكمية بنحو 178 مليار جنيه منذ التأسيس.
أهمية العملية تبدأ من طبيعة الشركة نفسها. فالطروحات التقليدية في المنطقة تركز غالبًا على البنوك أو العقارات أو الطاقة، بينما تنتمي «إم إن تي–حالًا» إلى اقتصاد رقمي يجمع المدفوعات والإقراض والخدمات المالية الموجهة إلى شرائح واسعة. إدراج شركة من هذا النوع يمنح البورصة تنوعًا قطاعيًا أكبر، ويتيح للمستثمرين قياس قيمة النمو الرقمي وفق إفصاحات دورية وقواعد حوكمة السوق، بدل بقاء التقييمات داخل جولات التمويل الخاصة التي يشارك فيها عدد محدود من المستثمرين.
لكن نجاح الطرح لن يُقاس بحجم التغطية في الأيام الأولى وحده. الأهم هو التسعير الذي يوازن بين طموحات المساهمين وقدرة الأرباح والتدفقات النقدية على دعم القيمة. فقد بلغت قيمة الشركة 1.4 مليار دولار بعد إغلاق الشريحة الأولى من جولة تمويل تجاوزت 70 مليون دولار في يونيو. وعندما تنتقل شركة من سوق رأس المال الجريء إلى البورصة، تتغير قواعد التقييم: يركز المستثمرون أكثر على جودة محفظة القروض، ونسب التعثر، وتكلفة التمويل، وهوامش الربحية، وقدرة الشركة على ضبط المخاطر مع استمرار التوسع.
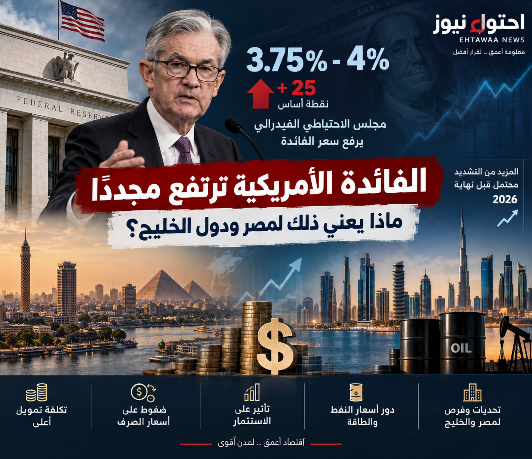
التوقيت العالمي يزيد صعوبة الاختبار. العائد على سندات الخزانة الأميركية لأجل عشر سنوات لامس 5.34%، وهو أعلى مستوى في 24 عامًا، قبل أن يتراجع قليلًا. وكلما ارتفع العائد الخالي نسبيًا من المخاطر، ارتفع العائد الذي يطلبه المستثمر للاحتفاظ بأسهم الأسواق الناشئة. كما أن قوة الدولار وارتفاع أسعار الطاقة يرفعان تكلفة التشغيل والتمويل ويضغطان على شهية المخاطرة. لذلك سيقارن المستثمر الأجنبي بين فرصة النمو في مصر وبين عائد مرتفع يمكن تحصيله من أدوات دولارية أقل تقلبًا.
في المقابل، يحمل الطرح فرصة لمصر لتوسيع قاعدة التمويل المحلي. فالشركات التي تعتمد على القروض وحدها تصبح أكثر حساسية لأسعار الفائدة، بينما يسمح رأس المال المساهم بتمويل التوسع من دون أقساط ثابتة. وإذا جذب الإدراج مؤسسات أجنبية ومحلية، فقد يشجع شركات خاصة أخرى على دخول السوق، ويحسن دورة التخارج أمام صناديق الاستثمار الجريء. وجود مسار واضح من تأسيس شركة ناشئة إلى طرح عام يعد عنصرًا مهمًا لبناء منظومة استثمار متكاملة، لأنه يعيد تدوير رأس المال والخبرة في مشروعات جديدة.
للطرح أيضًا بعد إقليمي. الشركة توسعت عبر الاستحواذ على بنك في باكستان وشركة تأجير متناهي الصغر في تركيا، ما يجعل المستثمر لا يشتري قصة نمو مصرية فقط، بل منصة تحاول بناء حضور عابر للحدود. وهذا ينسجم مع توجه مستثمرين خليجيين نحو التكنولوجيا المالية والخدمات الرقمية، إلا أن التوسع الخارجي يضيف مخاطر عملات وتنظيم وتشغيل تتطلب إفصاحًا واضحًا وقدرة قوية على إدارة رأس المال.
وتظل الحوكمة حاسمة. بيع نحو 24.3 مليون سهم لكبار الموظفين، بعد الموافقة التنظيمية، قد يساعد على ربط الحوافز بالأداء طويل الأجل، لكنه يحتاج إلى قواعد واضحة بشأن فترات الحظر والإفصاح. كما يحتاج المستثمرون إلى بيانات تفصيلية عن جودة الائتمان، ومصادر التمويل، وتركيز العملاء، وسياسة المخصصات، لأن النمو السريع في الإقراض يمكن أن يكون مصدر قوة أو ضغط بحسب جودة الرقابة.
الخلاصة أن طرح «إم إن تي–حالًا» يحمل قيمة تتجاوز الشركة. فإذا جاء التسعير منضبطًا، والإفصاح قويًا، والتداول اللاحق مستقرًا، فقد يصبح الإدراج إشارة إلى عودة الشركات الخاصة الكبيرة إلى البورصة المصرية وفتح باب أوسع أمام التكنولوجيا المالية. أما إذا طغت التقلبات العالمية أو جرى رفع التقييم بعيدًا عن الأساسيات، فسيظل الاختبار محدود الأثر. النجاح الحقيقي ليس في جرس جلسة التداول الأولى، بل في قدرة السوق على تمويل النمو، وحماية المستثمر، وصناعة شركات إقليمية من رأس مال محلي ودولي طويل الأجل.