

حين تتحول المخاطر إلى أرقام: كيف تعيد الأسواق تسعير الشرق الأوسط؟


القاهرة – احتواء نيوز
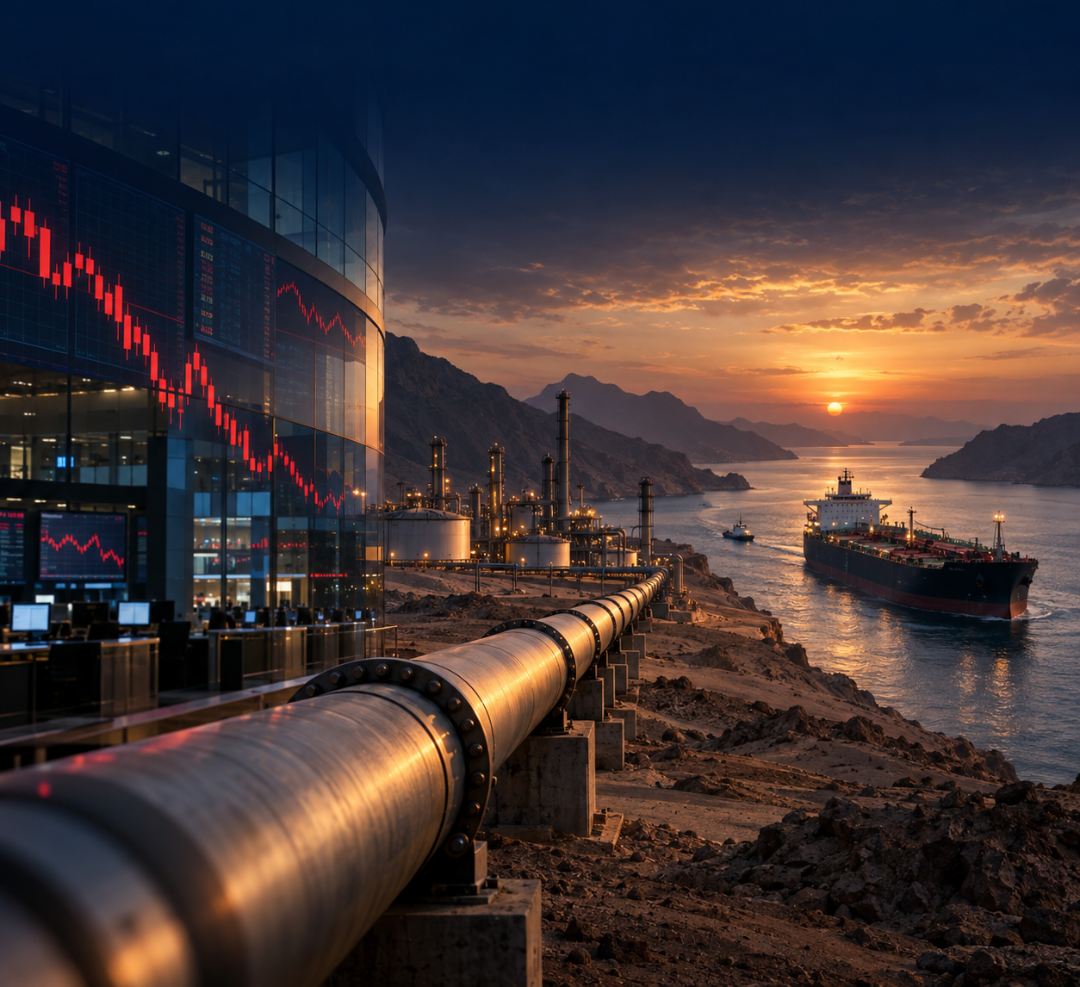
جاء افتتاح السوق السعودية يوم الأحد ليقدم أول قراءة مالية مباشرة للهجوم الذي استهدف خط أنابيب «شرق–غرب». تراجع المؤشر العام «تاسي» بنحو 1% في التعاملات المبكرة، وهبط سهم أرامكو 1.1%، بينما تكبدت بعض الأسهم المرتبطة بالتكرير والتعدين خسائر أكبر. هذه التحركات لا تعني أن المستثمرين أصدروا حكمًا نهائيًا على الاقتصاد السعودي، لكنها تكشف كيف تتحول المخاطر الأمنية خلال ساعات إلى خصم على أسعار الأصول وتكلفة أعلى للتأمين والتمويل.
الأسواق لا تنتظر عادة ظهور الخسائر الكاملة في القوائم المالية. يكفي ارتفاع احتمال تعطل الإنتاج أو الشحن حتى يعيد المستثمرون حساب التدفقات النقدية المتوقعة. ويضيفون ما يسمى علاوة المخاطر إلى العائد المطلوب للاحتفاظ بالسهم أو السند. وكلما طال الغموض، اتسع الخصم؛ أما إذا عادت المنشآت إلى العمل سريعًا وظهرت بدائل موثوقة، فقد تتقلص العلاوة بالسرعة نفسها.
تكتسب هذه الآلية أهمية خاصة في الخليج، حيث ترتبط قطاعات عديدة بصورة مباشرة أو غير مباشرة بالطاقة والتجارة البحرية. ارتفاع النفط قد يعزز إيرادات المنتجين، لكنه لا يضمن صعود البورصات إذا كان سبب الارتفاع هو تهديد البنية التحتية. فتعطل خط أو ميناء يمكن أن يخفض الكميات المباعة، ويرفع تكلفة النقل، ويؤخر تسليم الشحنات. لذلك قد تتراجع أسهم شركة نفطية في اليوم نفسه الذي ترتفع فيه قيمة الخام عالميًا.
تطور آخر زاد حساسية الأسواق تمثل في تقرير عن إصابة سفينة بمقذوف أثناء عبورها مضيق هرمز، ما أدى إلى اندلاع حريق وإجلاء الطاقم. ومع تعرض المسار البحري للخطر وإغلاق المسار البري البديل مؤقتًا، تصبح مرونة الإمدادات موضع اختبار. وهذا يهم مصر بقدر ما يهم الخليج، لأن ارتفاع تكلفة الطاقة والشحن ينعكس على فاتورة الواردات وأسعار السلع ومدخلات الصناعة وحركة التجارة عبر المنطقة.
في الحالة المصرية، يمر أثر الصدمة عبر عدة قنوات. أولها تكلفة استيراد الوقود والمواد الأولية، وثانيها ضغط محتمل على النقد الأجنبي، وثالثها زيادة تكلفة الشحن والتأمين. وقد تستفيد بعض الأنشطة من ارتفاع الطلب على مسارات أو خدمات بديلة إذا ظلت الملاحة مستقرة، لكن صافي الأثر يتوقف على مدة الاضطراب وقدرة الاقتصاد على تأمين احتياجاته وتنويع مصادر التوريد.
أما اقتصادات الخليج فتواجه مفارقة الإيرادات والمخاطر. السعر المرتفع قد يمنح الموازنات مساحة إضافية، لكن استهداف منشآت الطاقة يفرض إنفاقًا أكبر على الحماية والصيانة والقدرات الاحتياطية. كما يمكن أن يؤثر في خطط الطرح والاستثمار الأجنبي إذا رأى المستثمرون أن احتمال توقف التشغيل ارتفع. ومن هنا تصبح سرعة الإفصاح عن الأضرار وخطط الاستعادة عنصرًا اقتصاديًا، وليست مجرد مسألة إعلامية.
تحركات العملات تقدم مؤشرًا آخر على إعادة التسعير. فقد تحول المضاربون إلى صافي مراكز شراء على الين للمرة الأولى منذ فبراير، بدعم من توقعات رفع الفائدة اليابانية وعودة الأموال إلى الداخل. هذا التحول يوضح أن الصدمات لا تبقى داخل حدود المنطقة؛ فهي تغير اتجاه رؤوس الأموال عالميًا، وتؤثر في الدولار والعوائد وتكلفة اقتراض الأسواق الناشئة.
بالنسبة للشركات، فإن أفضل استجابة لا تبدأ بمحاولة توقع كل أزمة، بل بتحديد نقاط الفشل التي يمكن أن توقف النشاط: مورد واحد، طريق شحن وحيد، عملة تسوية واحدة، مركز بيانات مركزي، أو غطاء تأميني غير كافٍ. تنويع هذه النقاط قد يرفع التكلفة في الأجل القصير، لكنه يحمي الإيرادات والسمعة عندما تقع الصدمة.
كما يتعين على المستثمرين التمييز بين التراجع الناتج عن أثر مالي قابل للقياس، وبين البيع المدفوع بالخوف العام. ليست كل القطاعات متساوية؛ فالبنوك تتأثر بالنمو وجودة الائتمان، وشركات النقل بتكاليف الوقود، والبتروكيماويات بأسعار اللقيم والطلب، بينما قد تستفيد خدمات الأمن والصيانة والطاقة البديلة. القراءة الدقيقة تتطلب متابعة التشغيل الفعلي لا الاكتفاء بحركة المؤشر.
الخلاصة أن أسواق المنطقة بدأت تسعير «الاستمرارية» باعتبارها أصلًا اقتصاديًا. الدول والشركات التي تملك مسارات بديلة، وإفصاحًا سريعًا، وسيولة كافية، وخطط تعافٍ قابلة للتنفيذ، تستطيع تقليل علاوة المخاطر. وفي مرحلة تتقاطع فيها الطاقة مع الشحن والعملات والفائدة، تصبح المرونة شرطًا لجذب رأس المال، لا بندًا إضافيًا يمكن تأجيله.