

دولار عند قمة 18 شهرًا ونفط فوق 102 دولار.. لماذا تضيق مساحة التمويل أمام مصر والخليج؟


القاهرة – احتواء نيوز
اجتمعت في أسواق 8 أكتوبر ثلاثة مؤشرات لا يمكن قراءتها منفصلة: الدولار الأميركي اقترب من أعلى مستوى في 18 شهرًا، وخام برنت تجاوز 102 دولار للبرميل، وعوائد السندات العالمية بقيت مرتفعة بعد أن كشف محضر الاحتياطي الفيدرالي قلقًا من اتساع الضغوط التضخمية. بالنسبة لمصر ودول الخليج، لا تمثل هذه الحركة مجرد تقلب يومي، بل تعني أن تكلفة المال والطاقة والتجارة تتحرك في الاتجاه نفسه، ما يضغط على الموازنات والشركات وقرارات الاستثمار.
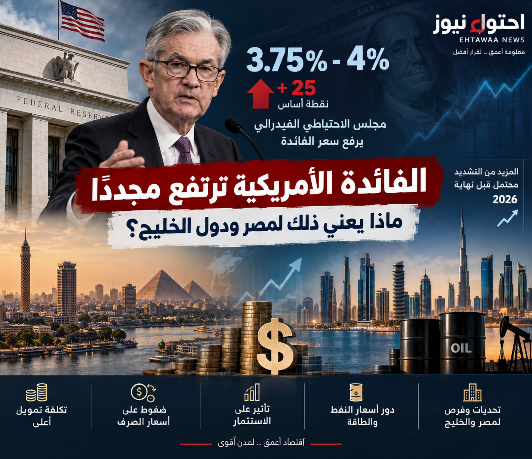
أظهر محضر اجتماع الفيدرالي في 15 و16 سبتمبر أن المسؤولين اتفقوا على رفع الفائدة 25 نقطة أساس إلى نطاق 3.75%–4%، لكنهم اختلفوا في تفسير الحاجة إلى الخطوة. رأى بعضهم أنها تحوط لمنع صدمات الطاقة من التحول إلى تضخم دائم، بينما اعتبر فريق أكثر تشددًا أن قوة الطلب والاستثمار، ولا سيما المرتبط بالذكاء الاصطناعي، تستدعي سياسة تقيد الإنفاق بصورة أوضح. هذا الخلاف مهم لأنه لا يلغي احتمال زيادة جديدة، بل ينقل التركيز إلى توقيتها.
رد فعل العملات كان سريعًا. ارتفع مؤشر الدولار إلى 102.32 نقطة، قريبًا من أعلى مستوى منذ أبريل 2025، فيما تراجع اليورو إلى نحو 1.1191 دولار. قوة العملة الأميركية تعني أن السلع المسعرة بالدولار تصبح أغلى على الاقتصادات المستوردة، حتى لو لم تتغير أسعارها العالمية. وعندما يرتفع النفط والدولار معًا، تتضاعف الفاتورة على الدول والشركات التي تحتاج إلى شراء الوقود أو المواد الأولية وتمويل التجارة بالعملة الأميركية.
في مصر، تنتقل الصدمة عبر عدة قنوات. ارتفاع النفط يزيد تكلفة الواردات والطاقة والنقل، وقوة الدولار ترفع القيمة المحلية لهذه المدفوعات، بينما تجعل العوائد العالمية المرتفعة تمويل الدين الخارجي أكثر كلفة. وقد يؤدي ذلك إلى ضغط إضافي على احتياجات النقد الأجنبي وهوامش الشركات التي تعتمد على خامات مستوردة. وتستفيد مصر في المقابل من أي تحسن مستدام في إيرادات قناة السويس والسياحة والتحويلات، لكن هذه التدفقات تحتاج إلى الاستمرار كي تعوض ارتفاع فاتورة الطاقة والتمويل.
أما دول الخليج فتبدو الصورة أكثر تعقيدًا. ارتفاع النفط قد يدعم الإيرادات الحكومية، لكنه يحدث هذه المرة في ظل مخاطر أكبر على الشحن والمنشآت. فقد ارتفعت وتيرة الهجمات على ناقلات تعبر مضيق هرمز إلى أعلى مستوى أسبوعي منذ بداية الحرب، بالتزامن مع صعود تكاليف الخدمات اللوجستية والتأمين. لذلك لا يساوي ارتفاع السعر تلقائيًا زيادة صافية في العائد؛ إذ يجب خصم تكلفة الحماية، واحتمالات تعطل الصادرات، والإنفاق على المسارات البديلة.
وترتبط معظم عملات الخليج بالدولار، ما يجعل السياسة النقدية الأميركية تنتقل إلى المنطقة بسرعة. فإذا رفع الفيدرالي الفائدة مجددًا، تميل البنوك المركزية الخليجية إلى التحرك للحفاظ على استقرار الربط، وهو ما يرفع تكلفة الرهن والتمويل الاستهلاكي وقروض الشركات. وقد تبقى الحكومات قادرة على تمويل المشروعات الكبرى، لكن القطاع الخاص، ولا سيما الشركات الصغيرة والمشروعات ذات التدفقات المؤجلة، سيواجه اختبارًا أشد للجدوى والسيولة.
أداء البورصات قدم إشارة مبكرة إلى ارتفاع علاوة المخاطر. هبطت مؤشرات السعودية وأبوظبي ودبي بنحو 0.9% في التعاملات المبكرة، وتراجع مؤشر قطر 0.6%. لم تمنع أسعار النفط المرتفعة المستثمرين من البيع، لأن الخطر الذي يدفع الخام إلى الصعود هو نفسه الذي قد يعرقل الشحن ويزيد تكلفة التشغيل. وهذه مفارقة مهمة: النفط المرتفع الناتج عن طلب قوي يختلف اقتصاديًا عن النفط المرتفع بسبب تهديد الإمدادات.
بالنسبة للشركات، تفرض البيئة الجديدة مراجعة ثلاثة افتراضات أساسية: سعر الفائدة المستخدم في حساب الجدوى، وسعر الصرف المتوقع، وتكلفة الطاقة والنقل. المشروع الذي بدا مربحًا عند تمويل أرخص ونفط دون 90 دولارًا قد يحتاج إلى إعادة تسعير العقود أو زيادة رأس المال العامل. كما تصبح إدارة المخزون والتحوط وتنويع الموردين أكثر أهمية من مطاردة أقل سعر فوري.
ولا يعني ذلك توقف الاستثمار. نتائج شركة «تي إس إم سي» القياسية تظهر أن الطلب على رقائق الذكاء الاصطناعي لا يزال قويًا، ما يخلق فرصًا للبنية الرقمية والطاقة ومراكز البيانات. لكن نجاح هذه الاستثمارات يحتاج إلى عقود شراء واضحة، ومصادر طاقة مستقرة، وتمويل طويل الأجل، بدل الاعتماد على توقعات نمو عامة. وفي مصر والخليج، يمكن أن تتحول التكلفة الحالية إلى فرصة إذا اتجه رأس المال نحو مشروعات تقلل الاستيراد، وتحسن كفاءة الطاقة، وتدعم الصادرات.
اجتماع الدولار القوي والنفط المرتفع والفائدة المشددة يضيق مساحة الخطأ أمام صانع القرار والمستثمر. المطلوب ليس وقف الإنفاق، بل ترتيب الأولويات واختبار قدرة كل مشروع على تحمل صدمة في التمويل أو الطاقة أو الشحن. وفي مرحلة يعاد فيها تسعير المخاطر بسرعة، ستكون المرونة النقدية واللوجستية وكفاءة استخدام رأس المال أهم من حجم الاستثمار وحده.